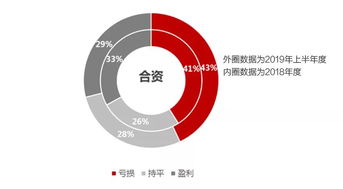
根據(jù)2019年中國汽車經(jīng)銷商盈利狀況調(diào)研報(bào)告顯示,在參與調(diào)研的經(jīng)銷商中,有44%的經(jīng)銷商處于虧損狀態(tài),而僅有29%的經(jīng)銷商實(shí)現(xiàn)了盈利。這一數(shù)據(jù)深刻揭示了在車市整體下行、市場(chǎng)競(jìng)爭加劇以及消費(fèi)者需求變化等多重因素交織下,中國汽車經(jīng)銷行業(yè)所面臨的嚴(yán)峻挑戰(zhàn)與結(jié)構(gòu)性調(diào)整。
從宏觀市場(chǎng)環(huán)境來看,2019年中國汽車市場(chǎng)延續(xù)了2018年的下行態(tài)勢(shì),整體銷量出現(xiàn)負(fù)增長。新車銷售作為經(jīng)銷商的核心收入來源,其增速放緩甚至下滑直接沖擊了經(jīng)銷商的利潤基礎(chǔ)。在“國六”排放標(biāo)準(zhǔn)切換等政策影響下,部分經(jīng)銷商面臨清庫存壓力,進(jìn)一步壓縮了銷售利潤空間。
行業(yè)內(nèi)部競(jìng)爭白熱化。一方面,主機(jī)廠為搶占市場(chǎng)份額,持續(xù)向經(jīng)銷商壓庫,導(dǎo)致經(jīng)銷商庫存系數(shù)長期高位運(yùn)行,資金成本高企。另一方面,隨著新能源汽車的崛起和直銷模式(如特斯拉、蔚來等)的探索,傳統(tǒng)4S店銷售代理模式受到?jīng)_擊,經(jīng)銷商在價(jià)值鏈中的地位面臨重塑。
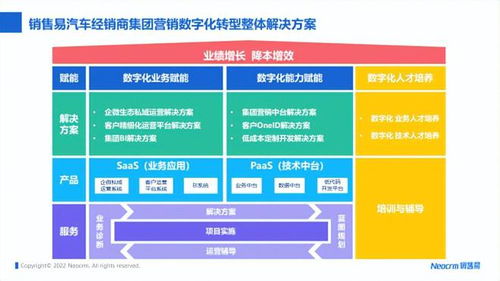
在整體承壓的背景下,那29%實(shí)現(xiàn)盈利的經(jīng)銷商也為我們提供了寶貴的轉(zhuǎn)型樣本。調(diào)研發(fā)現(xiàn),這些盈利經(jīng)銷商普遍具有以下特征:一是積極拓展售后服務(wù)、金融保險(xiǎn)、二手車等高利潤業(yè)務(wù)板塊,降低對(duì)新車銷售的依賴;二是精細(xì)化運(yùn)營管理,有效控制成本,提升客戶滿意度和運(yùn)營效率;三是主動(dòng)擁抱數(shù)字化,利用線上平臺(tái)進(jìn)行集客和客戶關(guān)系管理,優(yōu)化銷售漏斗。
具體到銷售代理環(huán)節(jié),報(bào)告指出,單純依靠新車進(jìn)銷差價(jià)的時(shí)代已經(jīng)過去。成功的經(jīng)銷商正從“銷售商”向“服務(wù)商”轉(zhuǎn)型。他們更注重客戶全生命周期的價(jià)值挖掘,通過提供優(yōu)質(zhì)的售前咨詢、試駕體驗(yàn)、金融方案、售后保養(yǎng)、二手車置換等一站式服務(wù),構(gòu)建可持續(xù)的盈利模式。與主機(jī)廠建立更健康、協(xié)同的伙伴關(guān)系,爭取更合理的商務(wù)政策,也成為經(jīng)銷商穩(wěn)定經(jīng)營的關(guān)鍵。
中國汽車經(jīng)銷商行業(yè)的洗牌與整合或?qū)⒓铀佟?duì)于經(jīng)銷商而言,唯有深刻理解市場(chǎng)變化,果斷進(jìn)行業(yè)務(wù)模式創(chuàng)新與轉(zhuǎn)型升級(jí),才能在激烈的市場(chǎng)競(jìng)爭中突圍,將自身從被動(dòng)的“銷售代理”轉(zhuǎn)變?yōu)橹鲃?dòng)的“出行服務(wù)解決方案提供商”,從而在行業(yè)寒冬中尋找到屬于自己的春天。